昨天嘉信入金 998.6 美元,显示秒到,但这钱第二天可能就没了。美国银行的“到账”,经常不是你以为的那个到账。美国转账跟国内不一样,国内是实时清算,这里 ACH 是批量处理的,所以才有这么多名堂。
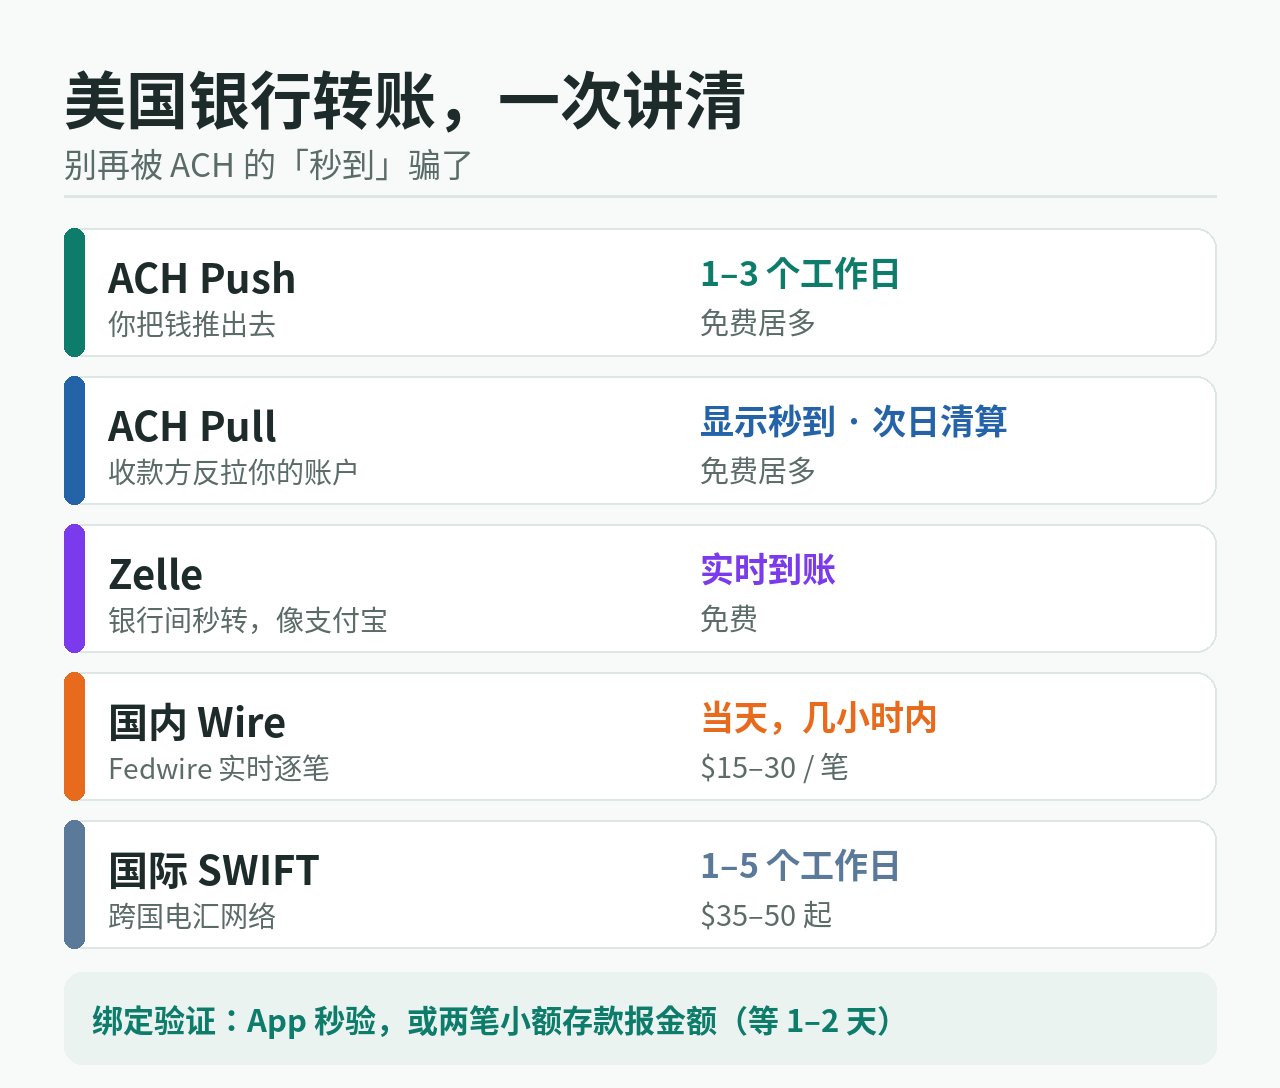
ACH push:你自己推出去。从银行发起,把钱推出去,比如用汇丰美国给嘉信汇款就是 push,一般 1 到 3 个工作日,免费的居多;想当天到得赶银行的截点,有的行还要收同日费。
ACH pull:收款方往回拉。嘉信绑定外部银行之后发起入金,走的就是 pull。绑定先得验证:一种是在 App 里直接登录对方网银,马上就好;另一种是小额验证,对方往你账户打两笔几美分的小钱,你把金额报对才算绑定成功,这个要等一两天。
pull 显示秒到,是因为银行和券商愿意先把额度挂给你看,钱其实还没清算完。所以 pull 进来的钱能下单买股票,但几天之内提不出去,得等清算和 hold 期都过了。扣款失败被退回的,还可能收一笔退回费。
Zelle:美国版支付宝。绑个手机号或邮箱,银行之间秒到,还免费。但它只在银行账户之间转,进不了券商,转错了也基本追不回来,新账户每天还有额度限制。适合在自己几个银行之间倒钱,凑到一起再往券商打。
Wire:电汇。走 Fedwire,实时逐笔,几小时就到,买房交割这种大事用的都是它。贵也是真贵,发一笔 15 到 30 美元,收款行有的还要再收一笔。国际汇款走 SWIFT,慢,三五天正常,费用 35 美元起,中间行扣完再加汇差,到手经常少一截。
券商出入金实际就这么搭配:小钱图省事用 pull,大额或者赶时间用 wire;出金只能回到自己名下的银行账户,免费的 ACH 慢慢等,急用就花钱 wire。秒到但要提心吊胆等清算的 pull,和慢但踏实的 push,你更常用哪个?
正文完