10月25日的AI产业日报抓了两条主线:模型采购的折扣战,和英伟达用信用给AI基建融资。资料截至上海时间10月25日08:00,行情为美东10月23日常规收盘。
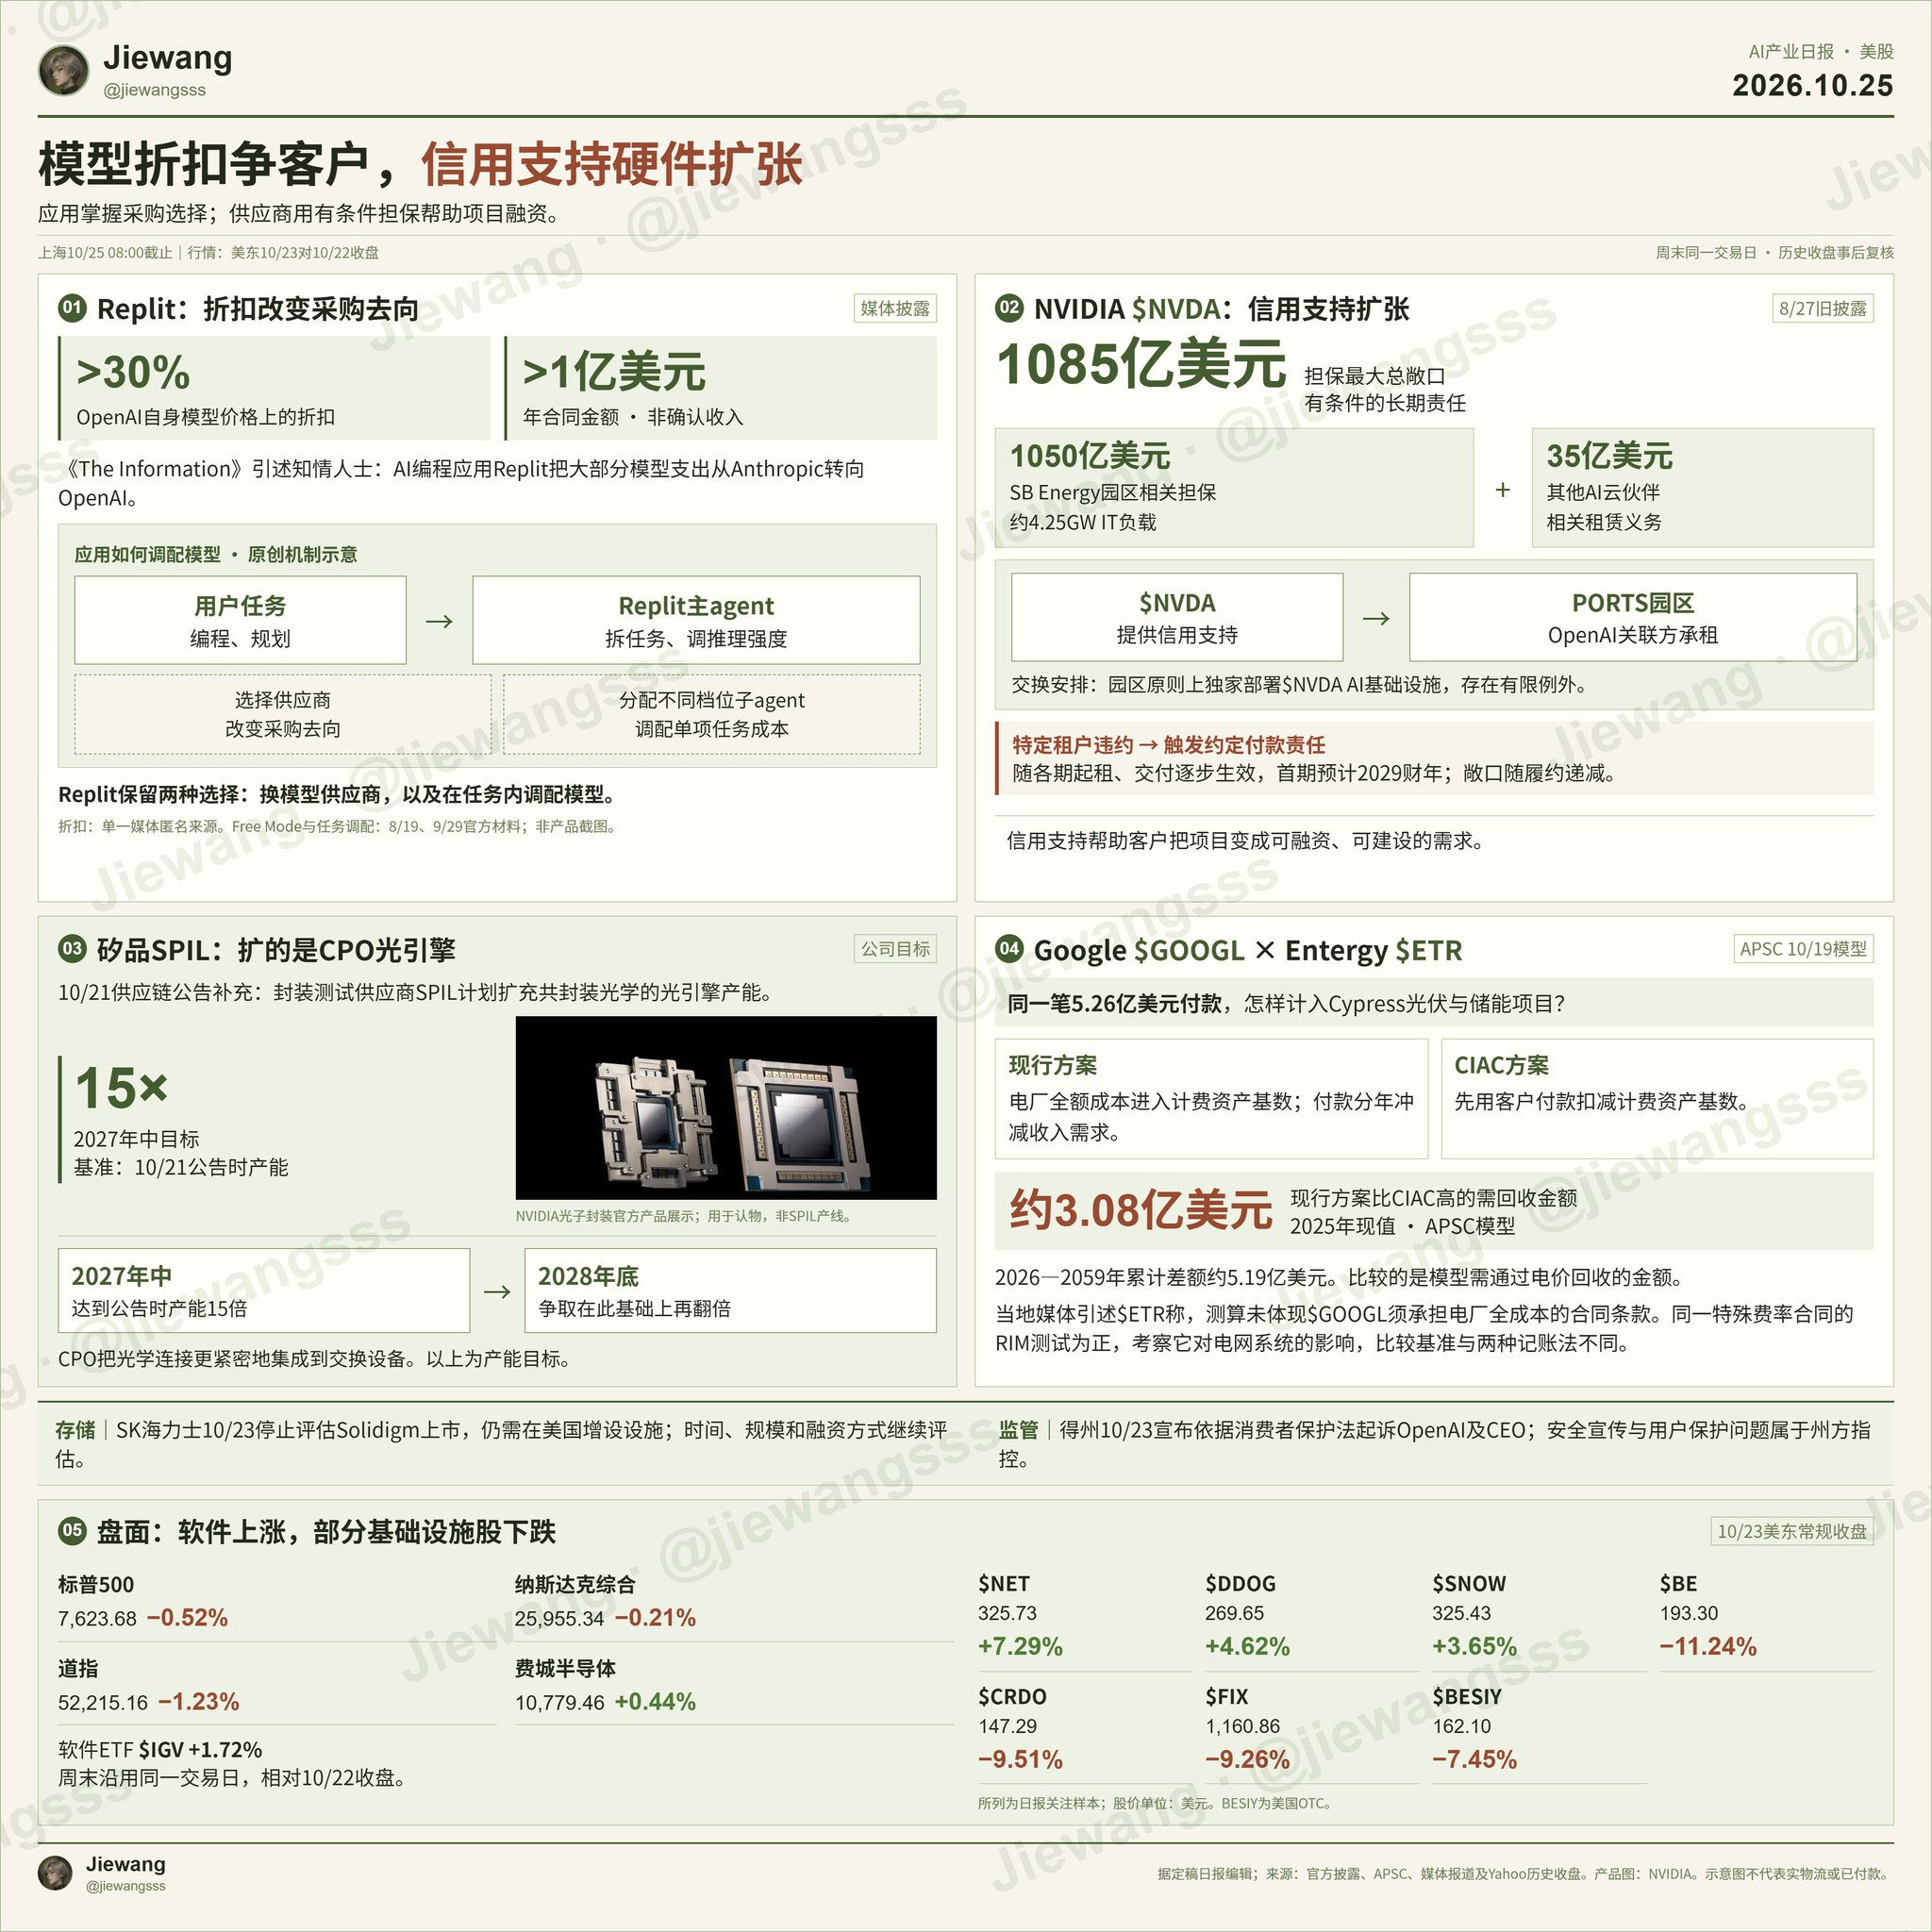
一、Replit转单,折扣改变模型采购去向。《The Information》引述知情人士称,AI编程应用Replit已把大部分模型支出从Anthropic转向OpenAI,OpenAI在自身模型价格基础上给予Replit超过30%的折扣,年合同金额超过1亿美元。
转单之前已有铺垫。OpenAI在8月19日的客户案例中介绍,Replit用较便宜的模型支持Free Mode,让用户在进入实际构建前免费讨论、规划和调整项目;Replit在9月29日的工程文章里还介绍了模型调配方式:主agent可以把任务交给不同档位的子agent,并调整推理强度。Replit既能更换供应商,也能在单个任务内调配模型,议价手段随之增加。
二、英伟达的1085亿美元担保,是有条件的长期责任。10月11日本报介绍过英伟达对部分AI云伙伴的360亿美元算力购买承诺;另据英伟达8月27日发布的2027财年第二季10-Q,公司担保的最大总敞口为1085亿美元:其中1050亿美元为SB Energy关联方的土地、电力及厂房建设提供信用支持,涉及俄亥俄州PORTS园区约4.25GW的IT负载及OpenAI关联方的租约;其余35亿美元是其他AI云伙伴相关租赁义务的最大担保敞口。
SB Energy相关担保随各期租约起租和项目交付逐步生效,首期预计在2029财年;特定租户违约会触发英伟达的付款义务。作为交换,园区原则上独家部署英伟达的AI基础设施,存在有限例外。信用支持帮助客户把项目变成可融资、可建设的需求。
三、CPO的15倍扩产目标,对应光引擎产能。10月22日本报已介绍英伟达与供应商扩充基板、封装和测试能力;封装测试供应商矽品(SPIL)计划扩大用于共封装光学的光引擎产能,目标在2027年中达到10月21日公告时产能的15倍,并争取在2028年底再翻倍。CPO把光学连接更紧密地集成到交换设备。
四、拿电与扩建,融资和成本分配决定兑现。10月23日本报已介绍,$GOOGL与Voltus宣布将虚拟电厂合作规划由100MW扩大到1GW级,双方拟聚合可调负荷和储能,在高峰时降低电网需求。Scout与$ORCL的虚拟购电协议于10月7日公布,涉及已运营Ranchero风电场的大部分发电量,该风电场容量为300MW。
阿肯色州公用事业委员会10月19日比较了Cypress光伏与储能项目中$GOOGL 5.26亿美元付款的两种处理方法:现行方案把电厂全额成本纳入计费资产基数,再把这笔付款分年冲减收入需求;CIAC方案先用这笔付款扣减资产基数。按委员会模型,现行方案在2026—2059年累计需通过电价回收的金额比CIAC方案高约5.19亿美元,折合2025年现值约3.08亿美元。当地媒体引述$ETR称,测算未体现$GOOGL须承担电厂全成本的合同条款;委员会还列示,特殊费率合同的多项RIM测试结果为正。
SK海力士10月23日说明,已停止评估Solidigm的pre-IPO和IPO,同时表示仍需在美国增设生产设施,投资时间、规模与融资方式仍在评估。
五、得州宣布起诉OpenAI。10月15日本报已介绍美国八州分别起诉OpenAI;得州总检察长办公室10月23日宣布,依据州《欺骗性贸易行为—消费者保护法》起诉OpenAI及其关联实体和CEO Sam Altman,指控ChatGPT安全宣传及用户保护存在问题。
六、盘面观察(10月23日美东常规收盘,相对10月22日收盘):标普500报7623.68点,跌0.52%;纳斯达克综合25955.34点,跌0.21%;道琼斯工业52215.16点,跌1.23%;费城半导体指数10779.46点,涨0.44%;软件ETF $IGV涨1.72%。个股方面,$NET 325.73美元,涨7.29%;$DDOG 269.65美元,涨4.62%;$SNOW 325.43美元,涨3.65%;$BE 193.30美元,跌11.24%;$CRDO 147.29美元,跌9.51%;$FIX 1160.86美元,跌9.26%;$BESIY(美国OTC)162.10美元,跌7.45%。